Imposto de Prestação de Serviço Simples
A tributação para empresas que prestam serviços sob o regime do Simples Nacional frequentemente gera dúvidas entre os empreendedores, principalmente no que diz respeito ao cálculo do imposto prestação de serviço simples. Esse modelo tributário é desenhado para facilitar o pagamento, unificando diversos tributos em uma única guia, conhecida como Documento de Arrecadação do Simples Nacional (DAS). Para os empresários, é crucial entender como se dá a apuração desse imposto mensalmente, de modo a garantir uma gestão financeira adequada.
O valor do imposto a ser pago varia entre 6% e 33% do faturamento mensal, o que depende da receita bruta acumulada nos últimos doze meses. A alíquota nominal correspondente à faixa de receita é aplicada, levando em consideração uma fórmula que resulta na alíquota efetiva. Essa fórmula foi criada para evitar saltos bruscos entre as diferentes faixas de receita, garantindo uma transição mais suave na carga tributária à medida que a empresa cresce.
Tabela Simples Nacional para Serviços em 2026
Para o ano de 2026, a maioria dos prestadores de serviços de menor complexidade técnica será tributada pelo Anexo III. As alíquotas nominais variam de 6% a 33%, dependendo da receita bruta acumulada nos últimos doze meses. A tabela a seguir ilustra essas variações:
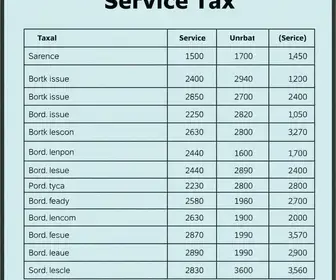
Na primeira faixa, para uma receita bruta de até R$ 180.000,00, a alíquota é de 6%. Já na segunda faixa, com receita entre R$ 180.000,01 e R$ 360.000,00, a alíquota sobe para 11,2%, deduzindo R$ 9.360,00 do valor a ser pago. Com o aumento da receita, as alíquotas vão se ajustando conforme a variação de faturamento, culminando em um percentual de 33% para empresas que faturam acima de R$ 3.600.000,00, onde o ICMS e o ISS são cobrados separadamente.
Tributação de Prestação de Serviços
A tributação de prestação de serviço no Simples Nacional envolve a unificação de oito tributos, como IRPJ, CSLL, PIS, Cofins, CPP, ISS e, em alguns casos, ICMS. A combinação desses impostos depende do anexo em que a empresa está enquadrada e da sua faixa de faturamento. O Anexo IV é aplicável para categorias específicas, enquanto o Anexo V geralmente inclui serviços de maior complexidade técnica, que tendem a ter alíquotas mais altas.
Um fator importante na definição entre o Anexo III e Anexo V é o Fator R, que mede a relação entre a folha de pagamento da empresa e sua receita bruta. Se essa relação for igual ou superior a 28%, a empresa será tributada pelo Anexo III. Caso contrário, o Anexo V se aplica, resultando em um encarecimento tributário para essas empresas. É essencial que os empreendedores verifiquem seu Código Nacional de Atividades Econômicas (CNAE) e considerem a consultoria de um contador para evitar erros que possam resultar em pagamentos indevidos.
MARCOS – Trabalho com escrita há 6 anos e adoro encarar novos desafios. Entusiasta do marketing, apaixonado por ajudar pessoas através de conteúdos.